ゴールドウイン、2027年3月期 第2四半期──微増収、減益に
update: 2026/11/16
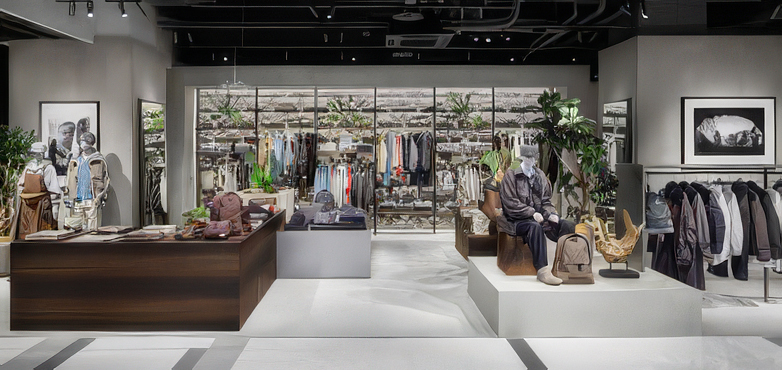
ゴールドウインの2027年3月期
第2四半期は微増収、減益に。
卸ビジネスが伸び悩んだ(画像は説明資料から抜粋)
ゴールドウインの2027年3月期 第2四半期(4-9月)連結決算は微減収、減益に至った。卸ビジネスが伸び悩んだほか、夏物が苦戦した。ECの売り上げは増収を達成した。成長投資を先行させたこともあり販管費率が増加した。
「パフォーマンス」は堅調、卸ビジネスが伸び悩む
ゴールドウイン、2027年3月期
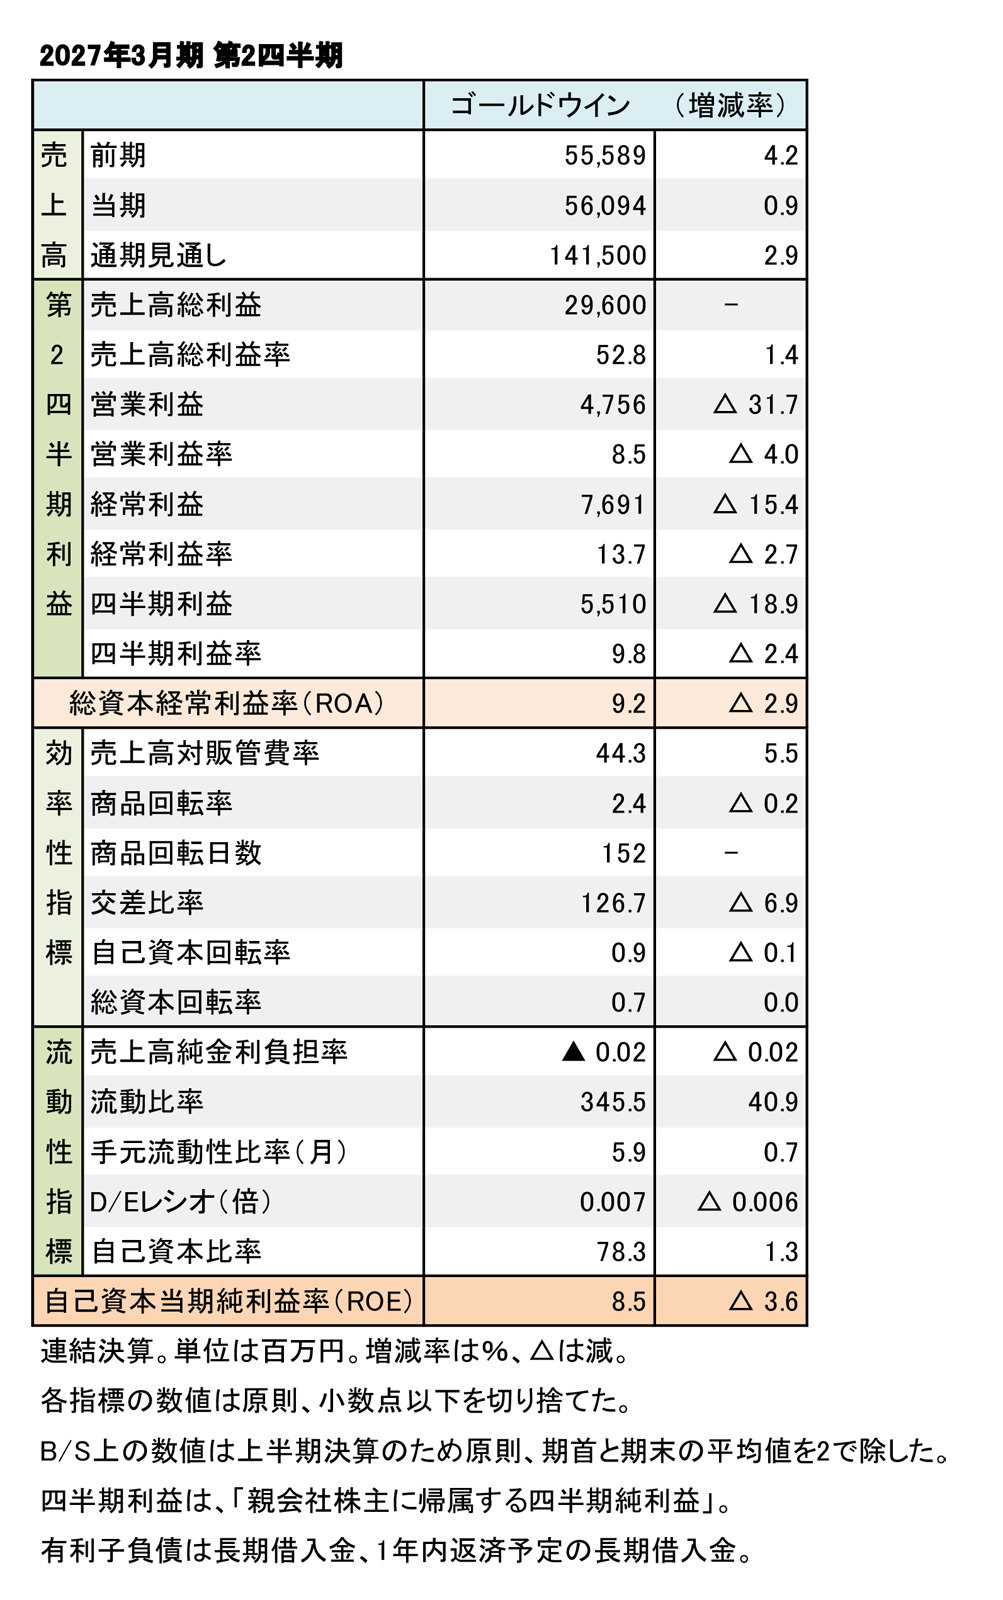
第2四半期 財務数値一覧(表1)
連結売上高は560億9,400万円(0.9%増)の微増収。「ライフスタイル」や「ファッション」のカテゴリーが伸び悩んだ。「パフォーマンス」は堅調な推移だった。当初の業績見通しを下回ったが、第1四半期に修正した計画値は達成した。
売上総利益率(粗利率)は52.8%(1.4ポイント増)と改善したが、販管費率も増加したため、営業利益は47億5,600万円(31.7%減)と減益に至った。経常利益も76億9,100万円(15.4%減)の減益。四半期純利益も55億1,000万円(18.9%減)の減益となった(表1を参照)。
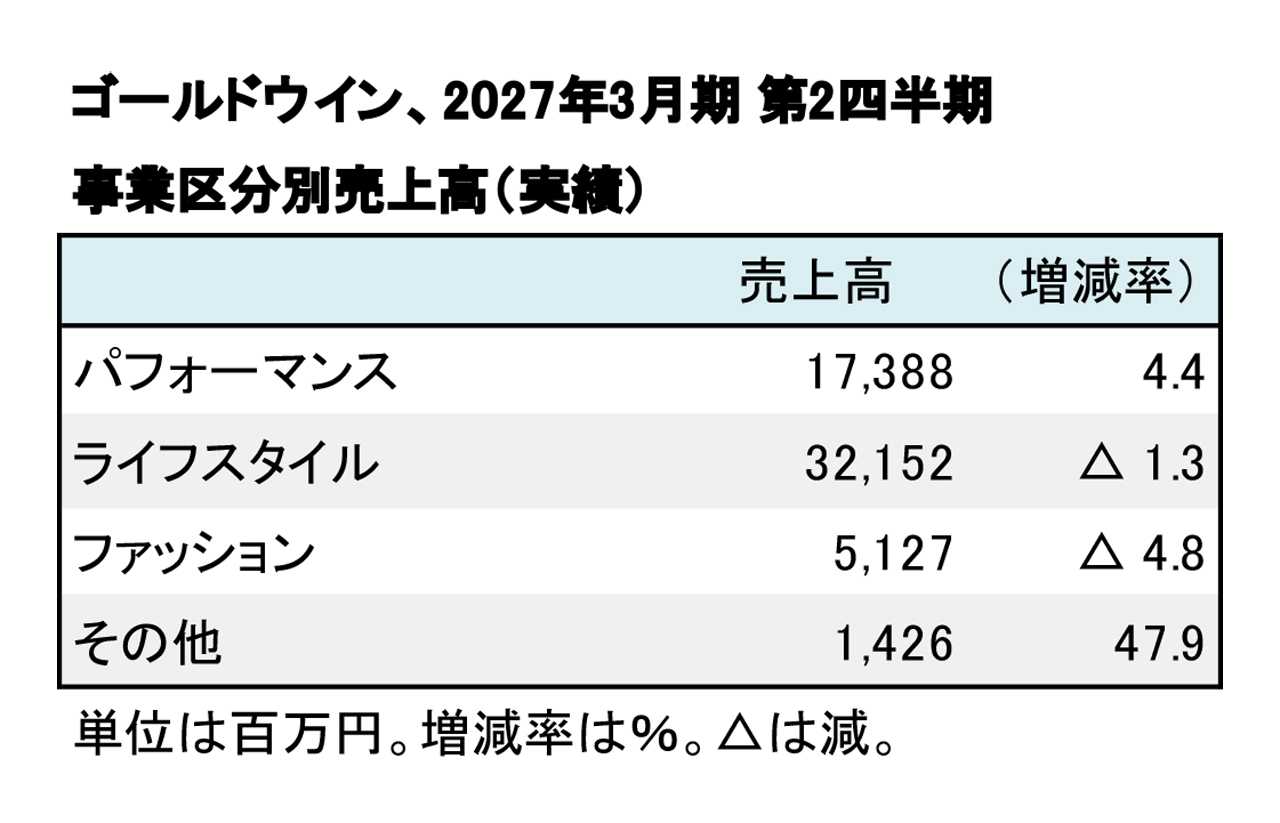
事業区分別の売上高では、高機能性の商品群「パフォーマンス」が173億8,800万円(4.4%増)と健闘した。「ライフスタイル」は321億5,200万円(1.3%減)の微減収だった。「ファッション」も51億2,700万円(4.8%減)と伸び悩んだ。卸ビジネスのライフスタイルカテゴリーにおいて、主力ブランド「ザ・ノース・フェイス」のアパレル商材が苦戦した(表2を参照)。
ゴールドウイン、2027年3月期
第2四半期 事業区分別売上高(表2)
財務面は引き続き安定している。商品回転率は前年同期比並み。粗利率の改善により、交差比率が向上した。流動性指標も変わらず、安定した数値である。通期の見通しに変更はない。連結売上高1,405億円(6.2%増)、営業利益259億円(18.2%増)、経常利益339億円(10.0%増)。増収増益を計画している。